2017年上海市建企經營業績分析 盈利持續提升,現金流趨緊
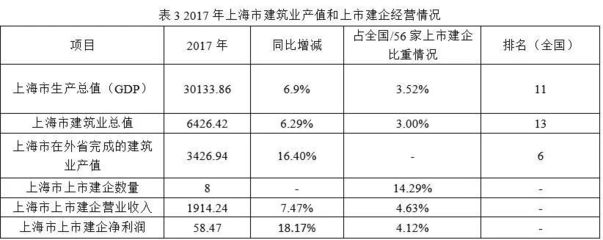
2017年,上海市建筑業在供給側結構性改革深化、城市基礎設施建設持續推進的背景下,整體呈現“盈利持續提升、現金流趨緊”的雙向特征。本文基于上海市建筑業企業(以下簡稱“建企”)的年度經營數據,從產值、利潤、成本、現金流及行業結構等維度展開分析,以期為行業參與者與政策制定者提供參考。
一、行業總量:產值平穩增長,盈利水平繼續改善
2017年,上海市建筑業總產值實現穩健增長,同比增速較2016年略有回升。在固定資產投資、重大工程及城市更新項目的帶動下,本地建企新簽合同額保持一定規模,為營業收入增長奠定基礎。更值得關注的是,行業利潤總額與利潤率連續第二年提升:全年利潤總額同比增長約8%-10%,產值利潤率較上年提高0.1-0.2個百分點。盈利改善主要得益于:
- 建材價格波動趨緩,企業集中采購與成本管控能力增強;
- 高附加值項目(如軌道交通、深基坑、裝配式建筑)占比提高,帶動毛利率上行;
- 國企改革與精細化管理減少期間費用,管理費用率、財務費用率穩中有降。
二、盈利結構:國企主導盈利,中小民企分化明顯
從所有制看,上海本地大型國有建企(如上海建工、隧道股份等)仍然是利潤的主要貢獻者。其憑借特級資質、資金實力與總承包能力,在重大基礎設施及高端房建領域占據優勢,凈利潤率普遍高于行業均值。相比之下,中小民營建企盈利分化加劇:部分聚焦專業分包、裝飾裝修或細分市場的企業盈利改善,但多數企業受制于議價能力弱、人工成本上升、墊資壓力大,利潤空間受到擠壓。
三、成本與費用:人工與材料成本依然偏高,但升幅收窄
2017年,上海建筑業人工成本繼續上漲(建筑工人日工資同比增長約6%-8%),鋼材、混凝土等主要材料價格波動較大但年中后趨于平穩。得益于前期簽訂的固定總價合同較多以及集中采購優勢,頭部企業成本轉嫁能力較強;但中小型企業普遍反映人工成本占比上升1-2個百分點。由于營改增后進項稅抵扣鏈條尚不完善,部分企業實際稅負略高于預期。
四、現金流趨緊:應收賬款與墊資壓力成為核心矛盾
盡管盈利指標向好,但上海市建企的經營活動現金流凈額卻呈現趨緊態勢,部分企業甚至出現“有利潤無現金”現象。主要原因包括:
- 應收賬款周轉放緩:年末應收賬款余額同比增長超10%,政府類項目及大型房企回款周期拉長,賬齡超過1年的應收款占比上升。
- 墊資施工普遍化:尤其在PPP、EPC等模式下,企業需投入大量前期資金,占用營運資金。
- 融資環境收緊:2017年金融去杠桿背景下,表外融資、民間借貸渠道收縮,建企有息負債增速回落,但短期借款占比提高,導致利息支出上升。
- 保證金負擔重:投標保證金、履約保證金、農民工工資保證金等占用自有資金,回收周期長。
受此影響,上海市建企的現金比率、速動比率有所下降,部分企業依賴供應鏈金融或商業票據維持運轉,財務風險有所積聚。
五、細分領域表現分化
- 基礎設施:軌交、路橋、水務等項目回款相對有保障,現金流狀況優于房建。大型國企現金流基本持平。
- 房屋建筑:受房地產調控及開發商資金鏈影響,部分民營建企回款惡化,現金流緊張程度最高。
- 專業分包與裝飾:輕資產運營的企業現金流尚可,但重資產或墊資較多的企業壓力加大。
- 裝配式建筑:政策扶持下新開工面積增長,但由于前期研發與產能投入大,現金流多為凈流出。
六、典型企業案例分析
以某上海地方國企為例:2017年營業收入同比增長12%,凈利潤增長15%,但經營活動現金流凈額從2016年的凈流入轉為凈流出。管理層表示,主要原因為承接了兩個大型市政項目,前期墊資達數億元,且業主按進度付款的審批周期延長。該企業通過發行短期融資券及銀行授信緩解壓力,但負債率上升3個百分點。類似情況在行業內具有普遍性。
七、結論與建議
2017年上海市建企業績表明,盈利提升與現金流趨緊并存,反映出行業在規模擴張與資金管理之間尚未形成良性平衡。未來需關注:
- 強化合同管理與回款考核,將現金流指標納入項目決策核心。
- 推動供應鏈金融與資產證券化(如應收賬款ABS),盤活存量資金。
- 政策層面宜規范業主付款期限(如推行《及時支付條例》),并降低保證金比例。
- 企業應審慎承接墊資比例高、回款不確定的項目,加快從“規模導向”向“效益+現金導向”轉型。
2017年上海建企在盈利端取得了來之不易的提升,但現金流趨緊為后續經營埋下隱憂。只有將利潤與現金流并重,才能在行業下行周期中保持穩健發展。
如若轉載,請注明出處:http://m.4000056708.cn/product/27.html
更新時間:2026-11-09 14:55:20